Domain arbeitgeber-verklagen.de kaufen?
Wir ziehen mit dem Projekt
arbeitgeber-verklagen.de um.
Sind Sie am Kauf der Domain
arbeitgeber-verklagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arbeitgeber-verklagen.de kaufen?
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Kann mein Arbeitgeber mich auf Schadensersatz verklagen?
Kann mein Arbeitgeber mich auf Schadensersatz verklagen, wenn ich durch Fahrlässigkeit oder vorsätzliches Fehlverhalten einen finanziellen Schaden verursacht habe? In solchen Fällen könnte Ihr Arbeitgeber rechtliche Schritte einleiten, um den entstandenen Schaden ersetzt zu bekommen. Es ist wichtig, dass Sie sich an die geltenden Gesetze und Vorschriften halten, um mögliche rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich, im Zweifelsfall rechtlichen Rat einzuholen, um Ihre Rechte und Pflichten zu verstehen. Letztendlich hängt die Möglichkeit einer Schadensersatzklage von den spezifischen Umständen des Falls ab. **

Ähnliche Suchbegriffe für Bemessungsgrundlage
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
William Brodrick - Die sechste Klage - Preis vom 10.11.2026 04:01:15 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948753,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
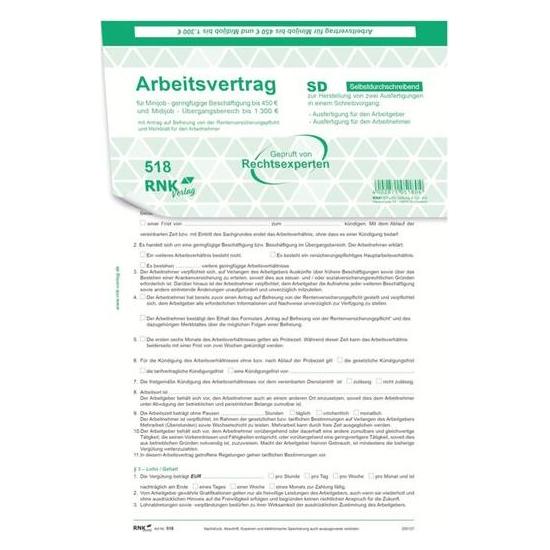
RNK Arbeitsvertrag 518, A4, geringfügig und Teilzeit-Beschäftigte, 2 x 2 BlattFür geringfügig Beschäftigte, Minijob und Teilzeit-Beschäftigte Selbstduchschreibend - zwei Ausfertigungen in einem Schreibvorgang Entspricht den aktuellen gesetzlichen Bestimmungen Mit Antrag sowie Merkblatt zur Befreiung von der Rentenversicherungspflicht Befristete oder unbefristete Beschäftigung möglich Mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe Mit Erklärung über das Bestehen weiterer Arbeitsverhältnisse Merkmale: Ausführung: geringfügig Beschäftigte, Minijob, Teilzeit-Beschäftigte weitere Produktinformationen: Format: A4 Blattanzahl: 2 x 2 Blatt Made in Germany6,09 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Kann mein Arbeitgeber mich auf Schadensersatz verklagen?
Kann mein Arbeitgeber mich auf Schadensersatz verklagen, wenn ich durch Fahrlässigkeit oder vorsätzliches Fehlverhalten einen finanziellen Schaden verursacht habe? In solchen Fällen könnte Ihr Arbeitgeber rechtliche Schritte einleiten, um den entstandenen Schaden ersetzt zu bekommen. Es ist wichtig, dass Sie sich an die geltenden Gesetze und Vorschriften halten, um mögliche rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich, im Zweifelsfall rechtlichen Rat einzuholen, um Ihre Rechte und Pflichten zu verstehen. Letztendlich hängt die Möglichkeit einer Schadensersatzklage von den spezifischen Umständen des Falls ab. **
-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
-
William Brodrick - Die sechste Klage - Preis vom 10.11.2026 04:01:15 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948753,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 518, A4, geringfügig und Teilzeit-Beschäftigte, 2 x 2 BlattFür geringfügig Beschäftigte, Minijob und Teilzeit-Beschäftigte Selbstduchschreibend - zwei Ausfertigungen in einem Schreibvorgang Entspricht den aktuellen gesetzlichen Bestimmungen Mit Antrag sowie Merkblatt zur Befreiung von der Rentenversicherungspflicht Befristete oder unbefristete Beschäftigung möglich Mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe Mit Erklärung über das Bestehen weiterer Arbeitsverhältnisse Merkmale: Ausführung: geringfügig Beschäftigte, Minijob, Teilzeit-Beschäftigte weitere Produktinformationen: Format: A4 Blattanzahl: 2 x 2 Blatt Made in Germany6,09 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
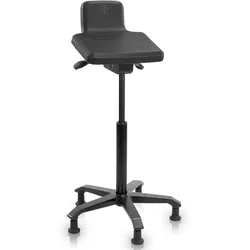
Score Stehhilfe ArbeitsplatzScore Stehhilfe Arbeitsplatz Die Score Stehhilfe ist die ideale Unterstützung für einen ergonomischen Arbeitsplatz, an dem häufig im Stehen gearbeitet wird. Sie schont Beine und Rücken und erlaubt eine flexible Haltung zwischen Sitzen, Stehen und Anlehnen. Durch die höhenverstellbare Konstruktion kann die Stehhilfe ganz einfach an Arbeitsbereiche angepasst werden. Dank ihrer robusten Bauweise ist die Score Stehhilfe ideal für Büro, Empfang, Werkstatt, Produktion und andere professionelle Arbeitsumgebungen geeignet. Standardausstattung: + Gasfeder-Höhenverstellung ca. 65-90 cm (67-92 cm bei Ø 67 cm) + Sitzwinkel verstellbar + Oberfläche Polyurethan + Aluminium-Fußkreuz Schwarz, ø 54 cm + optional: Aluminium-Fußkreuz Schwarz, ø 67 cm + Gleiter + weiche Lenkrollen belastet gebremst optional + maximales Gewicht ca. 120 kg Maße: Sitzhöhe ca. 65 - 90 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU348,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsplatz Schreibtisch BüromöbelsystemeArbeitsplatz Schreibtisch Büromöbelsysteme Büromöbelsysteme bieten unterschiedliche Möglichkeiten, um Arbeitsplatz zu gestalten. Unzählige Aufbewahrungsmöglichkeiten sind für einen Arbeitsplatz besonders wichtig. Dieser Arbeitsplatz Schreibtisch verfügt über einen integrierten Sideboard, an dem der Aktenschrank beigestellt wird. Aktenschrank kann nach Bedarf auch separat aufgestellt werden. In dem großen Fach von Aktenschrank kann optional eine Garderobe installiert werden. Standardausstattung: + Rechteckige Tischplatte 160 x 90 cm. + Optional: 180 x 90, 200 x 100 oder 220 x 100 cm + Wangengestell + Schreibtischhöhe ca. 74 cm. Optional ca. 78 cm + Integriertes Sideboard + Inkl. Aktenschrank + Oberfläche: Melamin oder Naturfurnier + Optional: Garderobe im Aktenschrank + Optional: Mediaport mit Netzleiste + Optional: Wandregale je ca. 160 x 25 x 38 cm Maße Schreibtisch: Gesamtbreite: ca. 180 (200, 220 oder 240) cm Gesamttiefe: ca. 407 (411) cm Gesamttiefe ohne Aktenschrank: ca. 247 (251) cm Höhe: ca. 74 (78) cm Lieferumfang: Schreibtisch mit integr. Sideboard Aktenschrank ca. 160 x 55 x 152 cm Lieferung: Arbeitsplatz Büromöbelsysteme werden zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung bis zur Verwendungsstelle + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung (opt. Wandregale werden montiert, aber nicht befestigt). Qualitätsprodukt vom renommierten Hersteller aus der EU6159,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.